中国编码器行业正站在一个罕见的“时间差”窗口上:国内高端市场仍存在明确的国产替代空间,而欧美两大市场的准入壁垒却在同步抬升。中美线是“机制化缓和下的技术围墙未拆”,中欧线则是“边谈边打的规则筑墙”。对天先数智而言,最坚固的阵地在国内替代,最现实的挑战在欧美准入,最需要警惕的是技术路线迭代的速度能否匹配新赛道的量产节奏。
一、高端制造业:从“规模领先”到“价值创造”的跃迁期
我国制造业增加值连续15年保持全球第一,“十四五”以来每年均超30万亿元。上半年规上高技术制造业增加值同比增长13.3%,工业机器人、3D打印设备等新兴产品产量大幅增加。产业高端化、智能化转型的趋势是明确的。
但当前阶段的本质命题已经改变。据业内权威专家判断:最大挑战并非技术本身,而是如何将高端技术推向市场、实现良性的商业循环。“技术突破可以在实验室完成,但价值实现必须在市场落地。”
这意味着,高端制造业的核心矛盾正在从“能不能造”转向“造出来之后卖给谁、以什么方式卖”。编码器作为工业自动化的“感知神经”,恰好卡在这个命题的中间位置:技术上国产替代已经取得实质性突破,但市场端的游戏规则正在被外部力量重新改写。
二、编码器行业:国产替代正当时,赛道逻辑在升维
中国编码器市场2026年规模约13.5至15.4亿美元,占全球35%至40%,增速10%至12%,显著高于全球平均水平。绝对值编码器增速8.9%,远超增量型;磁性编码器国产替代率已超50%,在新能源汽车、风电、AGV等场景中确立了性价比优势。
国产编码器企业的突围节奏在加快。 机器人编码器领域,中国企业2025年全球市占率升至16.7%,磁敏传感器SoC设计领域国产化率提升至41.2%,较2020年提高近20个百分点。磁性编码器在工业机器人关节模组中的渗透率已超过58.9%,磁栅路线的环境适应性优势正在被市场验证。
但赛道逻辑正在发生两个关键变化。其一,从“独立模块”向“板级集成”迁移。 编码器ICs正转向直接嵌入电机驱动器和机器人关节,“IC+磁铁+软件”的模式让芯片供应商获得更大的价值链话语权。其二,人形机器人正在重新定义编码器标准。 单台人形机器人需配置超过30个编码器,预计2026至2027年将触发行业爆发点。这对超薄小型化、高精度绝对式、抗冲击性能提出了远超传统工业场景的要求。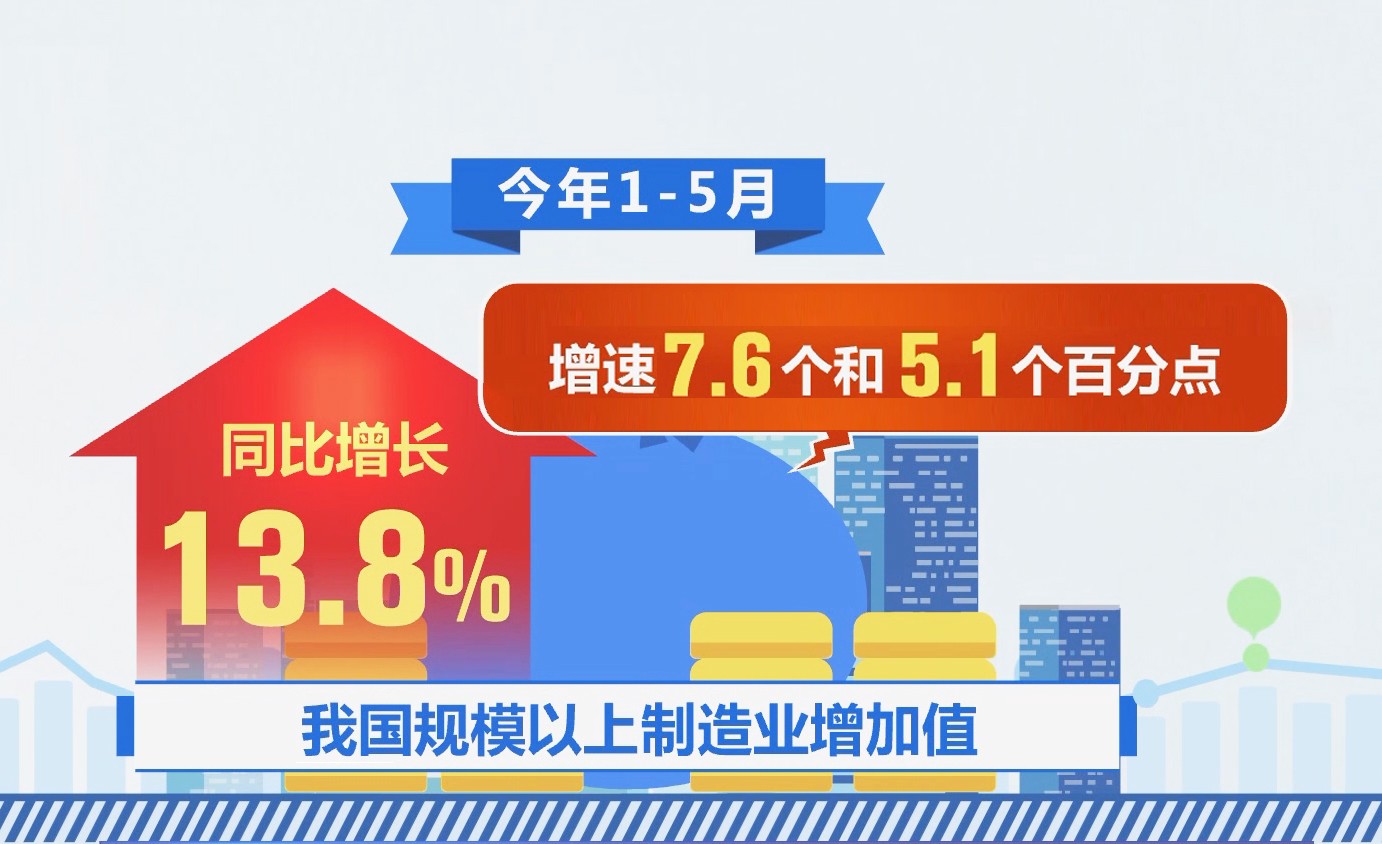
三、中美线:数据回暖,但“技术围墙”从未松动
中美经贸关系在2026年呈现出一种矛盾的表象。8月中国对美出口同比增长34.4%,前8个月累计增长6.2%,对美贸易顺差扩大至291.8亿美元。双边贸易自4月由负转正以来已连续5个月保持增势。
但回暖的底色需要冷静审视。8月的高增长在很大程度上受2025年同期低基数驱动——彼时对美出口正处于低位。更关键的是,美方对华高科技管制并未随贸易数据回暖而松动。美国国际贸易委员会2026年2月启动撤销中国永久正常贸易关系地位的调查,国防授权法案明确禁止国防体系使用中国AI模型、限制联邦机构采购中国信息技术设备,联邦通信委员会更新认证规则不再认可中国实验室检测报告。
编码器整机虽在301关税中被排除,但上游高精度MEMS芯片、特殊陶瓷基座等核心元件仍面临分类风险和供应不确定性。美国对华科技竞争的战略底色没有改变:华盛顿将中国崛起视为结构性威胁,延缓中国技术升级是跨党派的优先事项。这意味着,消费级智能化产品对美出口环境在改善,但涉及先进制造的编码器高端产品,短期内难有根本性突破。
四、中欧线:这才是更直接的挑战
中欧贸易总量仍在增长,但欧盟的贸易工具正在从“个案反倾销”向“制度性围堵”升级,且矛头明确指向中国高科技制造企业。
最值得警惕的是欧盟《外国补贴条例》(FSR)的执法力度。 欧委会已通过“黎明突袭”(无预警现场检查)对中资企业展开调查,手段包括进入场所、调取账簿、现场询问和证据封存。拒绝或阻碍调查将面临上一财年全球营业额1%的罚金。2026年1月发布的FSR指南进一步明确了“定向外国补贴”的认定逻辑:如果补贴直接或间接支持企业在欧盟的经济活动,欧委会将推定其能够提升在欧竞争地位。天先数智作为国家级高新企业,如果未来在欧洲市场参与竞争性采购或获得政府相关支持,理论上存在被FSR审视的风险。
与此同时,欧盟正在系统性地推动供应链多元化。欧盟筹备“团结工具”,通过资金扶持欧洲企业降低对华供应链依赖。7月已对中国产轮胎征收反倾销税、对北京鸭启动反倾销调查。编码器的下游客户——工业机器人、机床、自动化设备制造商——如果加速向欧洲本土或第三地转移产能,其出口需求将面临结构性压缩。
五、磁栅编码器行业的形势研判
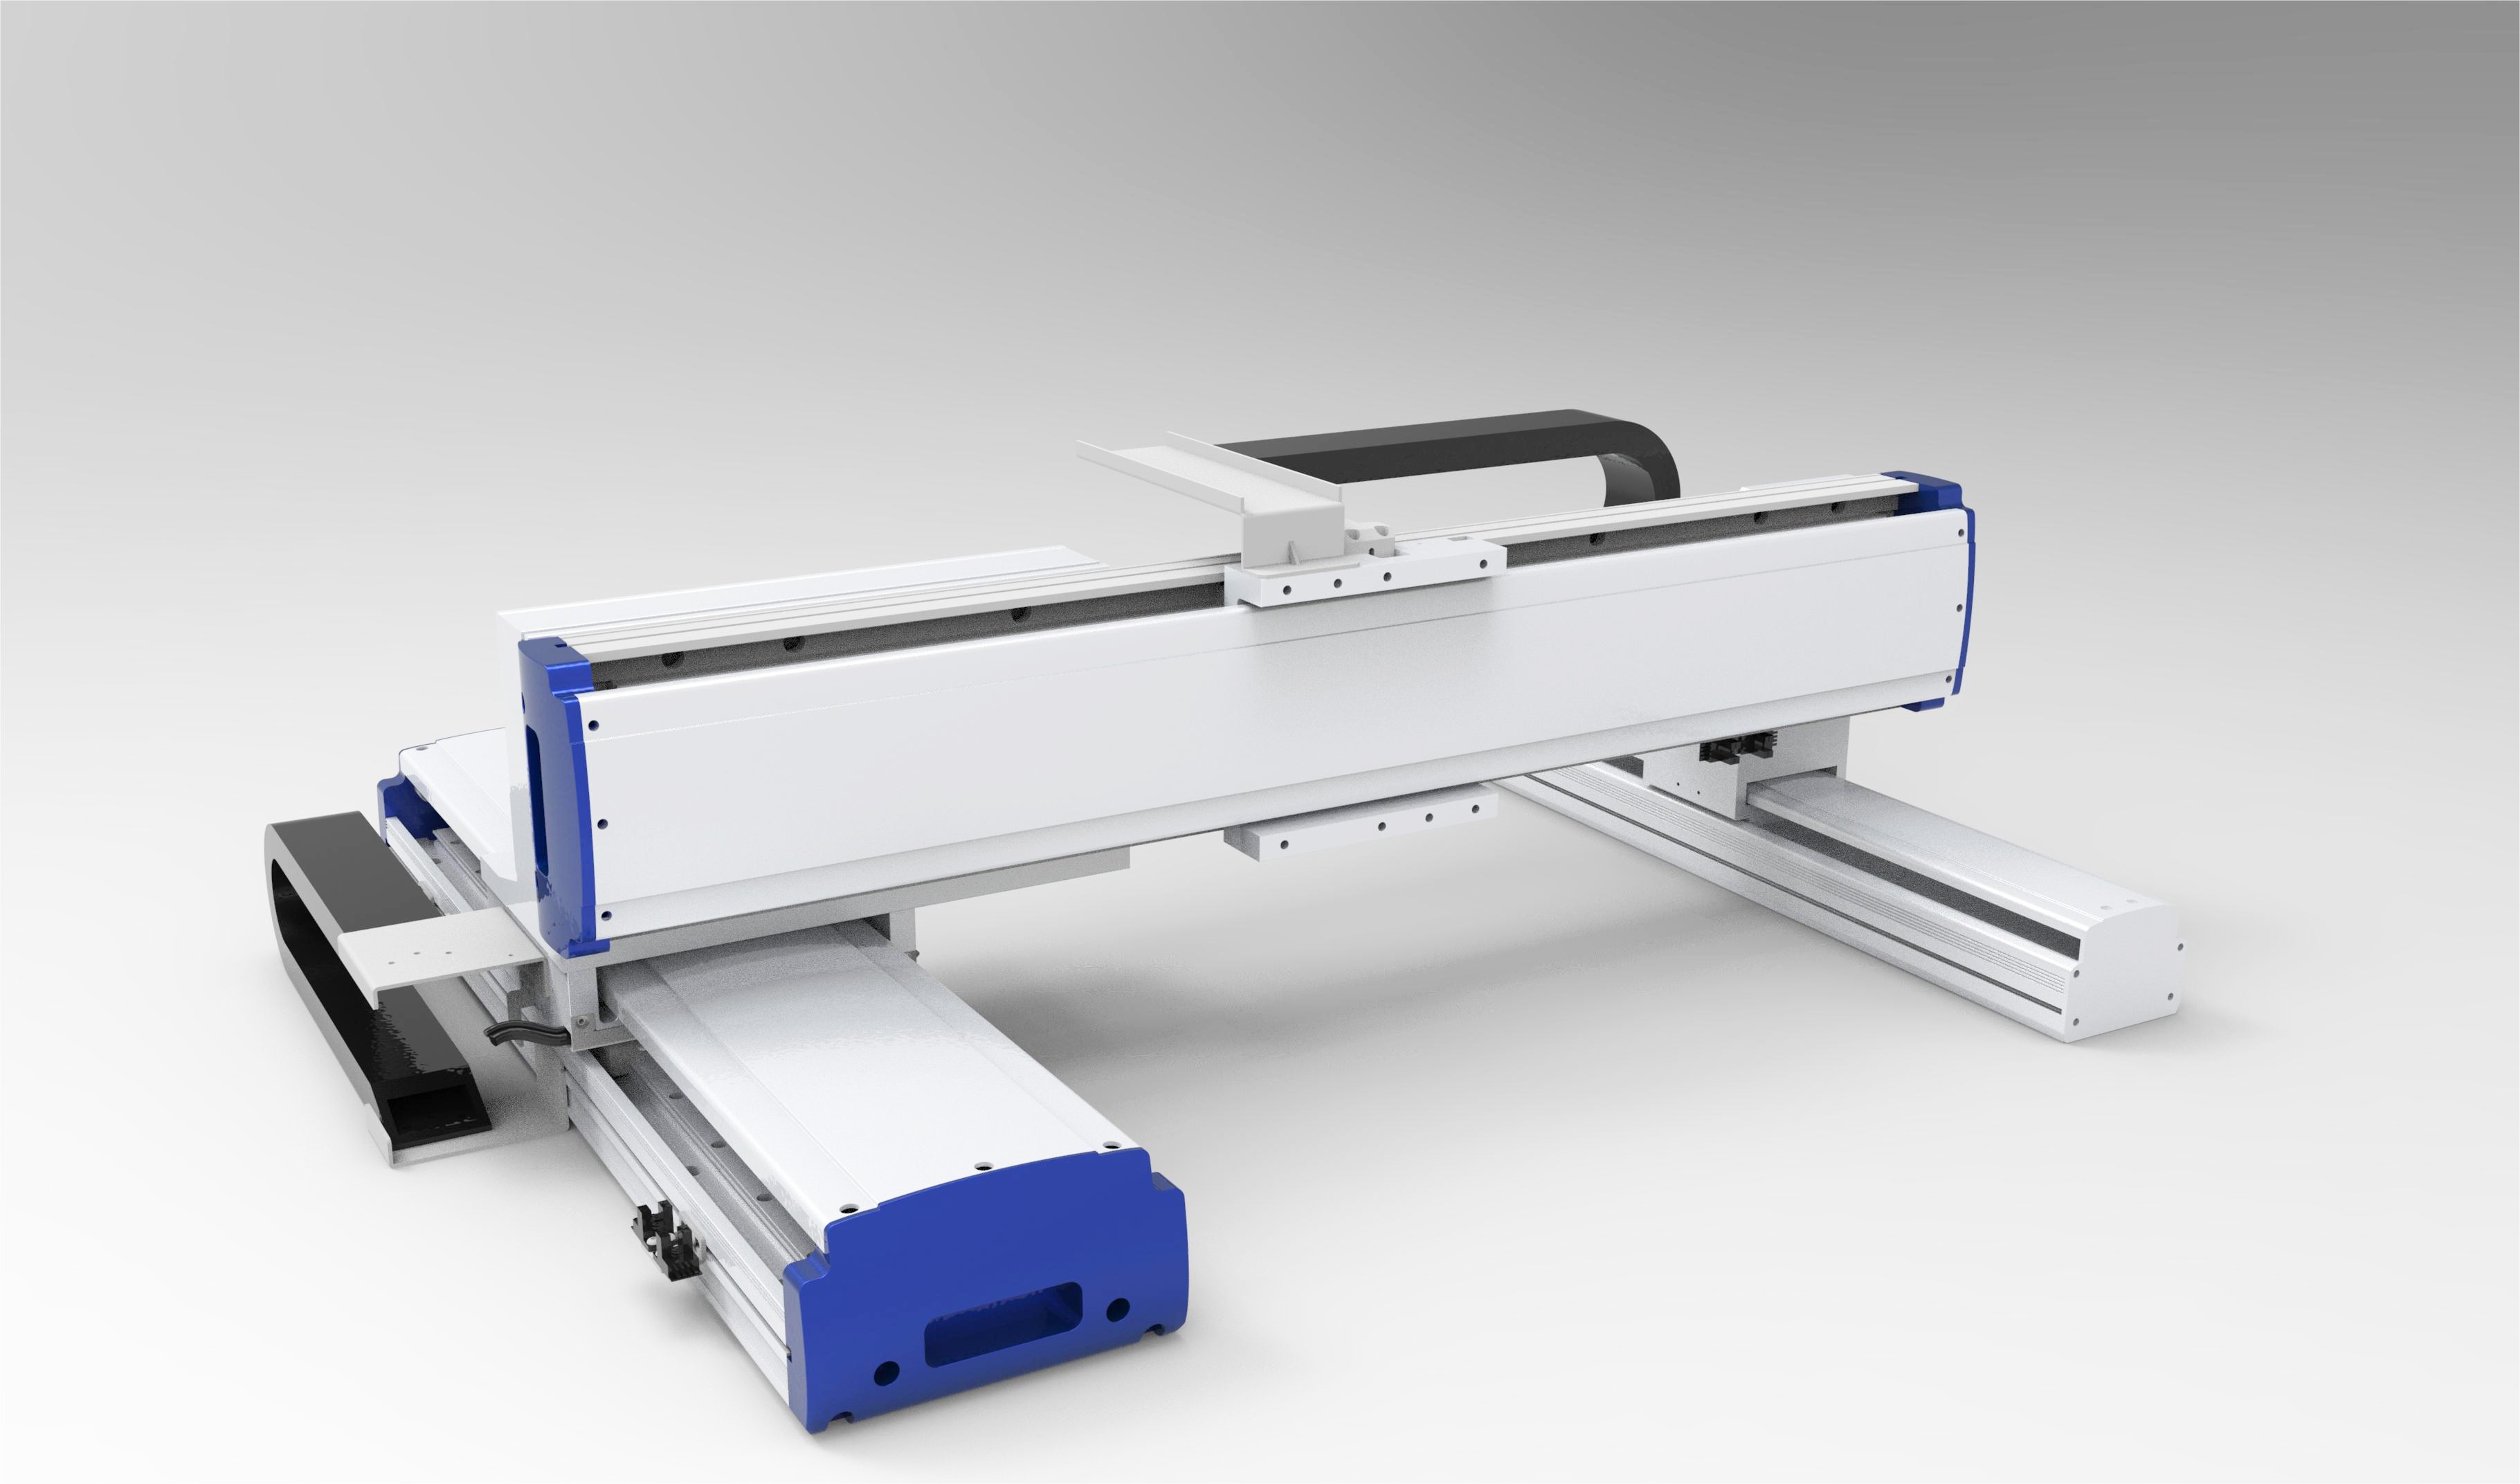
天先数智的核心优势在于绝对值磁栅编码器的国产替代先发地位。磁编码器抗干扰强、成本可控、适应恶劣环境(耐油污、粉尘、震动),在直线电机模组、新能源、激光加工、石材木工机械等场景中具备光电编码器不可替代的优势。产品应用领域恰好对应编码器下游最大的增量市场。
但需要正视三个结构性压力:
其一,人形机器人关节的技术要求正在重新定义编码器标准。 关节空间对超薄小型化、高精度绝对式、抗冲击性能的要求极为苛刻。磁栅路线需要在关节空间集成度上持续突破。
其二,板级集成趋势可能改变竞争格局。 如果编码器功能被越来越多地嵌入电机驱动器和关节模组,传统独立编码器供应商的价值链地位可能被压缩。需要评估是否向芯片级方案或模组级方案延伸。
其三,国产替代窗口期的竞争烈度在快速上升。 国内编码器企业在资本驱动下加速扩产,先行者优势需要靠技术迭代速度和客户绑定深度来维持。
综上所述,继续深耕国内替代基本盘(伺服、机床、机器人),抓住工业机器人产量持续高增长和人形机器人量产元年的供应链切入机会。将新兴市场作为出口增量方向,对欧美市场,密切关注FSR合规风险,评估“产品出海”的可行性及面临的风险。与此同时,战略性评估在板级集成、积极在电感式等新兴技术路线上布局,避免在技术路线切换中失去领先优势。