动力电池行业态势:双轮驱动下的结构性分化
2026年上半年,中国动力电池行业最显著的特征是动力与储能“双轮驱动”格局正式确立。动力电池装车量增速回落至12%左右,储能电池出货量同比暴增超80%,占总销量比重升至32.5%,成为真正的增长引擎。电池厂商的产能建设不再单纯跟随新能源汽车销量波动,储能订单提供了独立且增速更高的需求支撑。
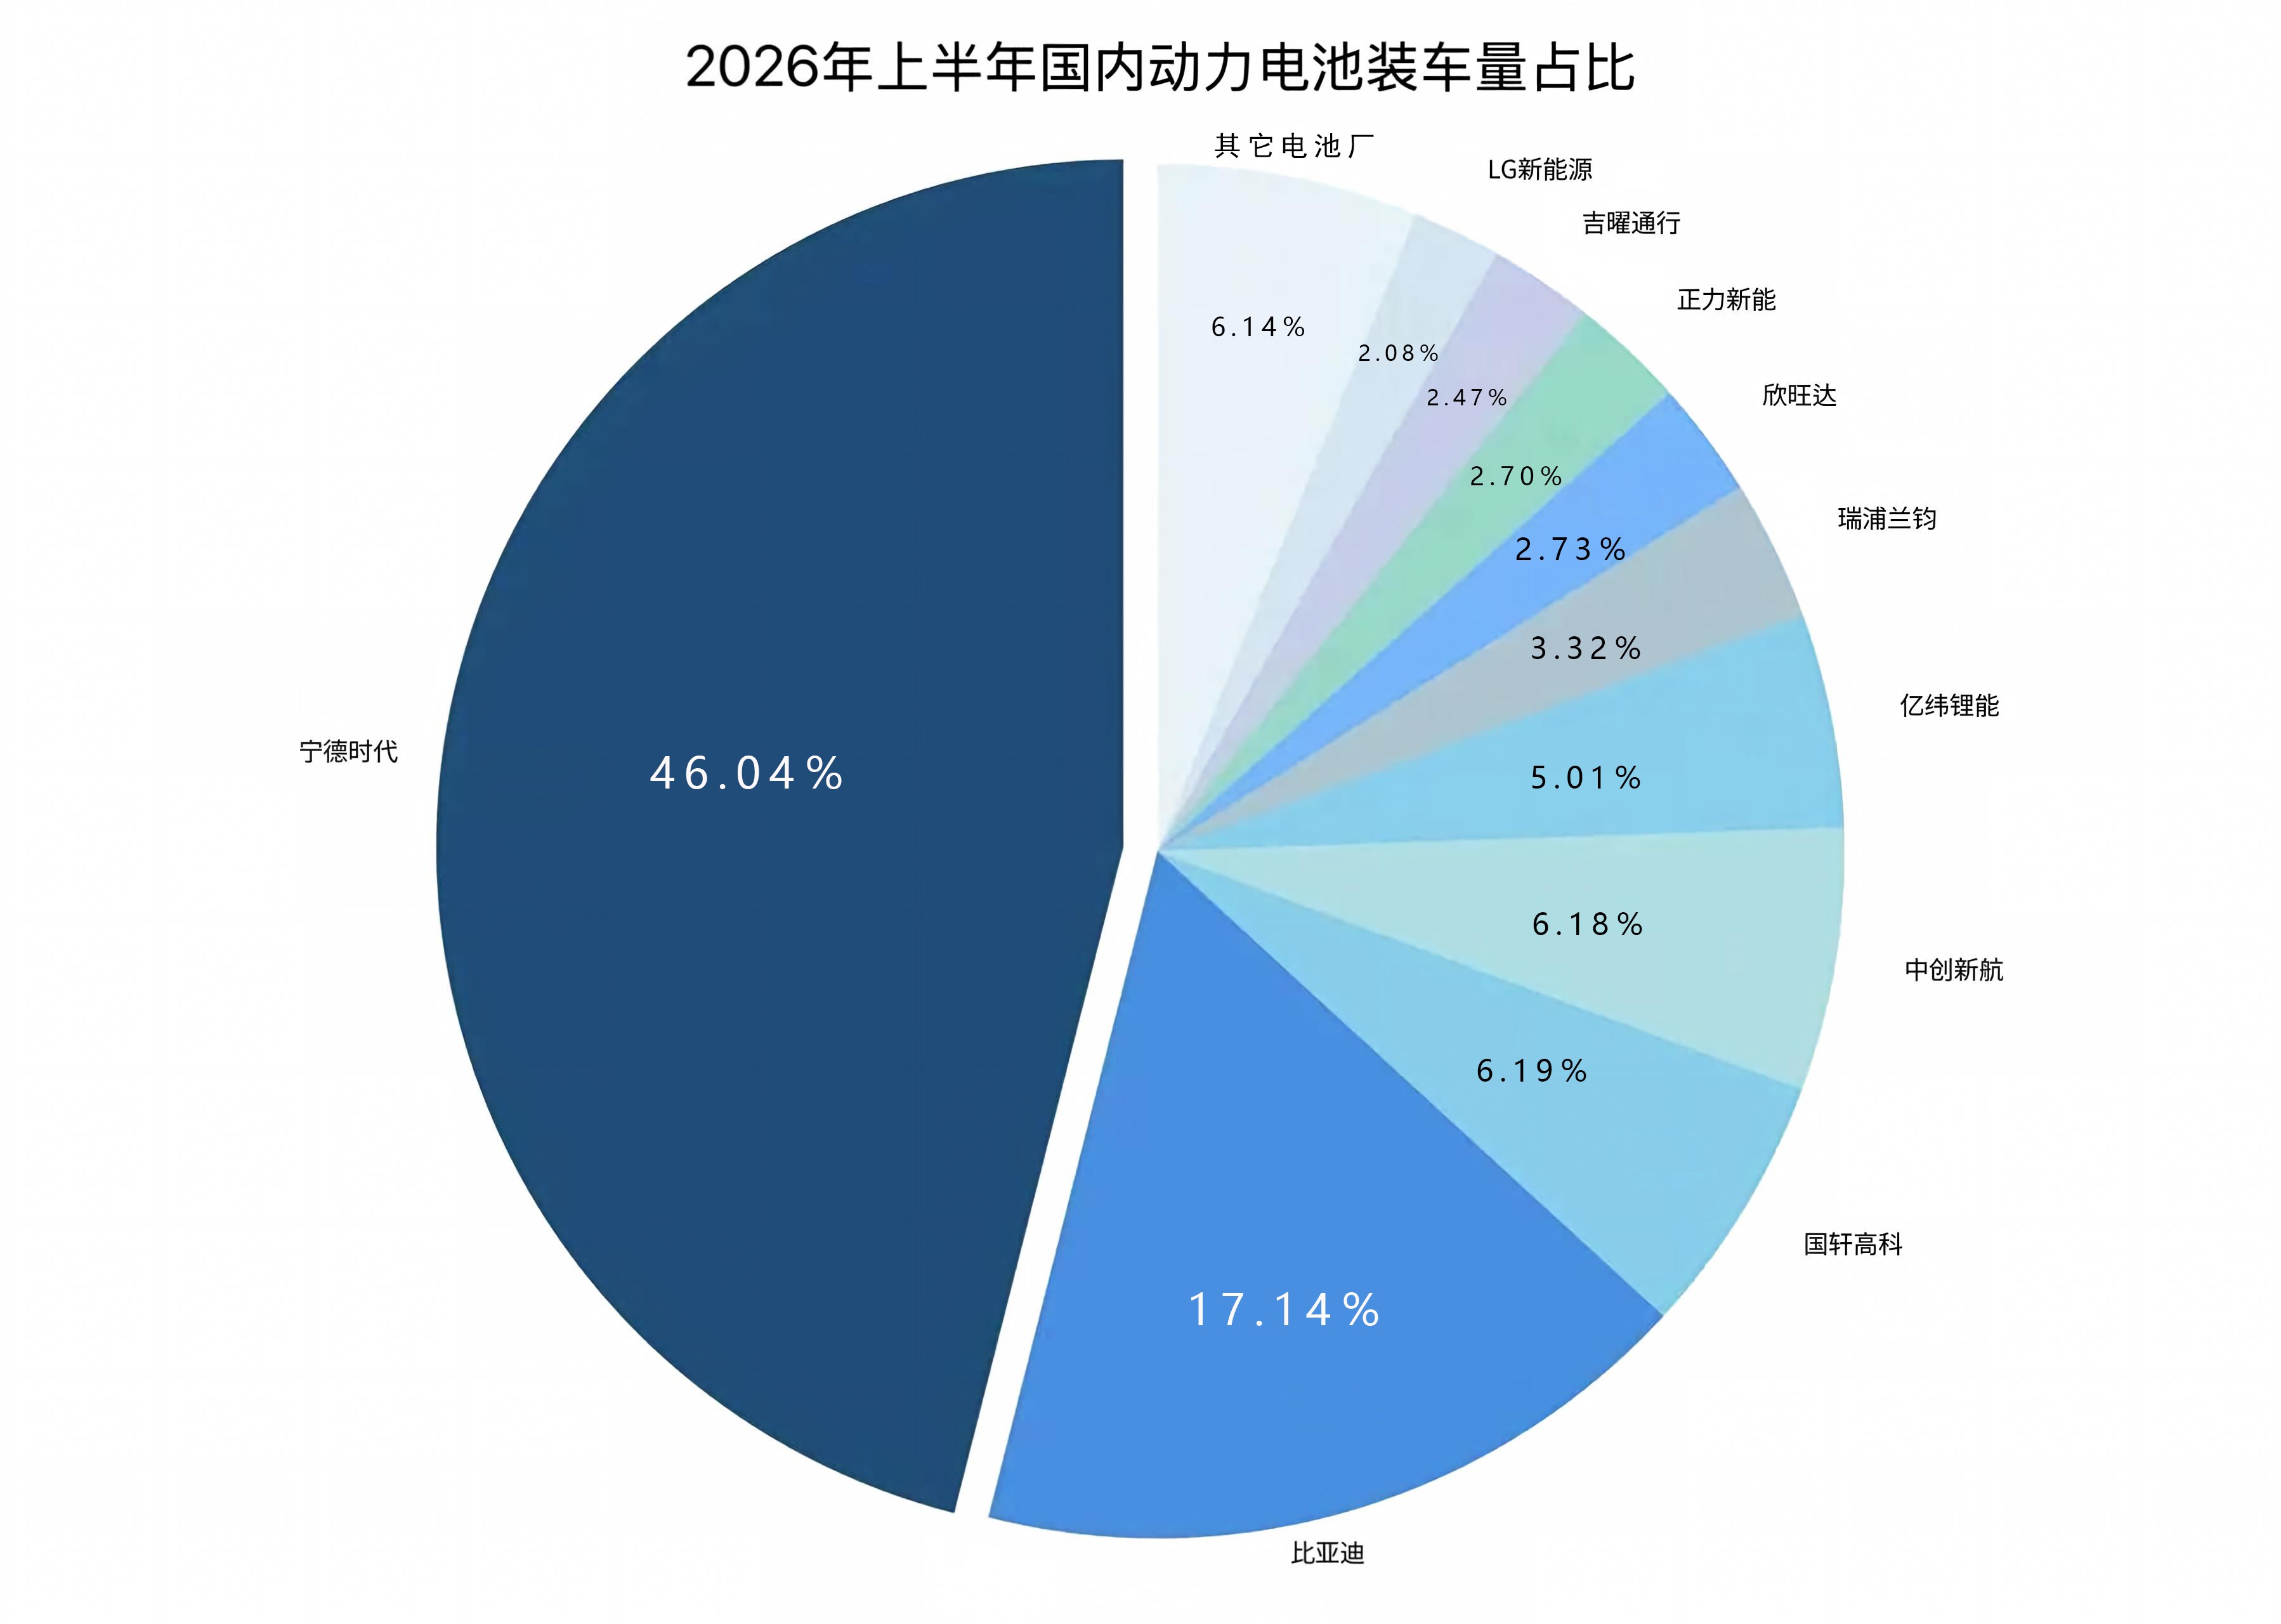
企业层面分化剧烈。宁德时代上半年国内装车量154.3GWh,市占率46%,全球市占率40.2%,净利润432.8亿元,产能利用率94.86%,三元电池国内份额达75.2%。比亚迪装车量同比减少18%至57.4GWh,主因外供进展缓慢、内供受整车销量结构波动影响。国轩高科首次跻身国内前三,装车量20.75GWh,但扣非净利润仅1.07亿元,约12亿元利润来自金融资产公允价值变动和政府补助。中创新航净利润同比增长100%至110%,商用车装机全球市占率一度达10.2%。亿纬锂能净利润同比翻倍,储能电池出货增速54.88%。
上游同步受益。碳酸锂二季度均价达17.7万元/吨,5月期货一度突破20万元/吨,天齐锂业上半年归母净利润同比增幅高达3276%至4935%,赣锋锂业预计增长787%至966%。上游锂盐企业攫取了大部分涨价红利,中游材料环节涨幅明显弱于上游,电池企业则通过长协和规模效应对冲成本压力。产业链利润分配的不均衡,是行业从爆发期走向成熟期的典型特征。
资本市场表现与基本面形成显著背离。宁德时代自5月高点回撤超35%,A+H总市值蒸发超7000亿元;中创新航港股较52周高点腰斩,市净率仅0.79倍;亿纬锂能触及52周低点。板块层面,5月以来锂电池板块、电池化学品板块区间跌幅分别达15.75%和32.99%,而同期一季度净利润分别增长49.26%和378.86%。背离根源在于三个远期变量被提前定价:购置税优惠退出引发内需疑虑;碳酸锂价格从20万元/吨回落至14.5万元/吨,市场担忧产能过剩;7月电池消费税落地,9月起按2%税率征税并逐步提升,压制利润率预期。
传导机制:从电池产线到编码器的三条路径
第一条路径是产能建设潮带来的直接设备需求。 上半年国内锂电池新增规划项目超65个,合计规划产能超1500GWh,总投资超2200亿元。中创新航合肥三期25GWh项目9月投产,一汽弗迪长春15GWh项目全面量产。GGII预计2026年中国动力锂电设备市场规模增长至330亿元,同比增长约69%,设备商订单增速预计20%至30%。磁栅编码器作为锂电设备中实现精密位移反馈的关键部件,出货窗口已经打开。绝对值磁栅编码器在涂布、辊压、分切、卷绕/叠片等工序中的位移控制精度,直接决定电芯一致性与良率,这轮设备交付周期将直接转化为编码器行业的订单增量。
第二条路径是技术升级对传感器精度和可靠性要求的系统性抬升。 动力电池行业正从“规模化扩张1.0”迈向“高质量跃迁2.0”,高比能锂电、固态电池等方向对检测精度要求只会更严。绝对值磁栅编码器具有断电记忆位置、无需回零的特性,在需要高精度定位且停机后快速恢复的工序中优势明显;电涡流传感器和霍尔传感器可覆盖振动监测、电机转速反馈等场景。电池厂商对质量效率的追求会沿设备商—零部件商链条向上传导,优先采购能提升产线节拍与稳定性的传感器方案。这种传导不是线性需求增加,而是对供应商技术能力的筛选。
第三条路径是国产替代窗口期的加速打开。 高端绝对值磁栅编码器市场长期被日德品牌把持,日本企业把控全球超38%的出货量,德国企业在安全型编码器上占据约64%的份额。中国装备制造商面临价格高、交期长、服务响应慢的三重压力。动力电池行业的特殊性在于,它既对成本极度敏感,又对供应链安全有强烈诉求。这种“成本敏感+安全焦虑”的组合,为国产磁栅编码器创造了前所未有的切入机会。国内企业率先实现绝对值磁栅编码器国产替代进口的积累,印证了这个赛道正在从“能不能做”转向“能不能规模化交付”。
传导效应的非均衡性
传导效应并非均匀惠及所有磁栅编码器企业,而是沿几个维度呈现明显非均衡性。
从产品结构看,绝对值磁栅编码器的受益程度显著高于增量式产品。锂电设备对精度、断电恢复效率、长期稳定性的要求,决定了增量式编码器在该场景中的天花板有限。绝对值产品在涂布、卷绕等关键工序中的不可替代性,使其成为这轮需求升级的核心受益品类。
从客户结构看,已进入锂电设备头部厂商供应链的企业,与仍在体系外徘徊的企业之间差距会被放大。锂电设备行业本身正在向头部集中,先导智能、利元亨、赢合科技等厂商的订单集中度持续提升。能否进入这些设备商的合格供应商名录,决定了一家企业能否真正吃到这轮设备交付周期的红利。
从技术能力看,具备系统级交付能力的企业正在拉开与单点产品供应商的差距。磁式线性编码器行业正在经历从“部件价值”向“系统价值”的跃迁,客户采购逻辑已从“是否能测”转向“是否能稳定支撑整机节拍、减少停机、降低维护负担”。国产磁栅编码器在通用工业场景已具备替代能力,但在高端锂电设备、半导体设备等对极限精度和可靠性要求更高的领域,与国际一流品牌的差距仍然存在。这个差距不是单点技术指标的差距,而是系统级验证和长期工况数据积累的差距。
从资本市场传导看,动力电池板块的估值收缩可能间接影响编码器行业的融资环境。若资本市场融资功能持续弱化,二线电池厂扩产计划存在推迟或缩减可能,进而影响设备采购节奏,最终传导至编码器需求。
风险与约束
下游扩产节奏的不确定性是最直接的风险。动力电池装车量增速已回落至12%左右,若二线电池厂因盈利压力放缓扩产,设备订单可能向头部集中,供应链竞争加剧。国轩高科扣非净利仅1.07亿元的盈利质量,本身就是二线厂商扩产可持续性的警示信号。
价格战向零部件端传导是另一个现实压力。电池厂商毛利率普遍承压,降本压力会沿产业链向上传导至设备商,再传导至编码器供应商。若锂电设备商为保订单接受降价,编码器产品可能面临年降压力,需要以技术壁垒和国产替代的不可替代性来对冲。这种对冲是否有效,取决于国产磁栅编码器在设备商那里的切换成本有多高。
技术路线切换是更长期的挑战。固态电池等新技术的产业化可能改变部分工序的设备形态,若新工艺对位移测量的原理性需求发生改变,存在产品被替代的远期风险。霍尔效应传感器仍占据磁传感器市场47.35%的份额,但TMR(隧道磁阻)技术正以8.46%的复合增速扩张,行业需要回答能否在霍尔、AMR、(各项异性磁阻)TMR多条技术路线上都形成有效产品化能力,而非只在某一个技术节点上做单点突破。
供给端能力短板同样构成约束。国产磁栅编码器在通用工业场景的替代能力已较成熟,但在高端场景中的系统级验证和长期工况数据积累仍然不足。如果行业整体在锂电设备商的供应链体系中迟迟无法形成规模化合格供应能力,窗口期就可能被海外品牌的降价策略或设备商的自研方案所关闭。
综合判断
动力电池行业对中国磁栅编码器行业的传导效应,短期是明确的设备需求增量,中期是精度升级带来的产品价值提升和国产替代窗口加速,长期则取决于海外扩产与设备国产化的兑现节奏。资本市场的持续承压、二线厂商盈利恶化、价格战传导等风险,意味着这轮传导并非普惠式行业红利,而是向具备技术壁垒和系统级交付能力的供应商集中的结构性机会。
从更宏观的视角看,磁栅编码器行业的国产化进程,与中国高端制造供应链的整体重构同步发生。德国自中国进口高端工业品的规模首次超过对中国的出口,中国开始向全球出口芯片、精密机械和机器人手臂等支撑全球制造业的高价值产品。磁栅编码器作为工业设备的“眼睛”和“感知神经”,其国产化水平直接关系到中国高端装备能否在精度和可靠性上真正对标国际一流。动力电池行业的需求拉动,是这个更大进程中的一个具体场景——如果磁栅编码器行业能在锂电设备这个对成本敏感、对安全焦虑、对精度要求不断升级的场景中证明自己,这个能力可以向机床、半导体、机器人等高价值场景迁移。窗口已经打开,但窗口期从来不会等待。